ガソリン代 1km単価の決め方|社内規程を作る実務ガイド
会社が自家用車の業務利用分を距離精算するとき、担当者が迷いやすいのが「ガソリン代 1km単価」をどう決めるかです。単価だけを先に決めると、車種差、価格変動、通勤との境界、端数処理が後から問題になります。この記事では、管理者が根拠を残しながら社内規程を作る順番を整理します。
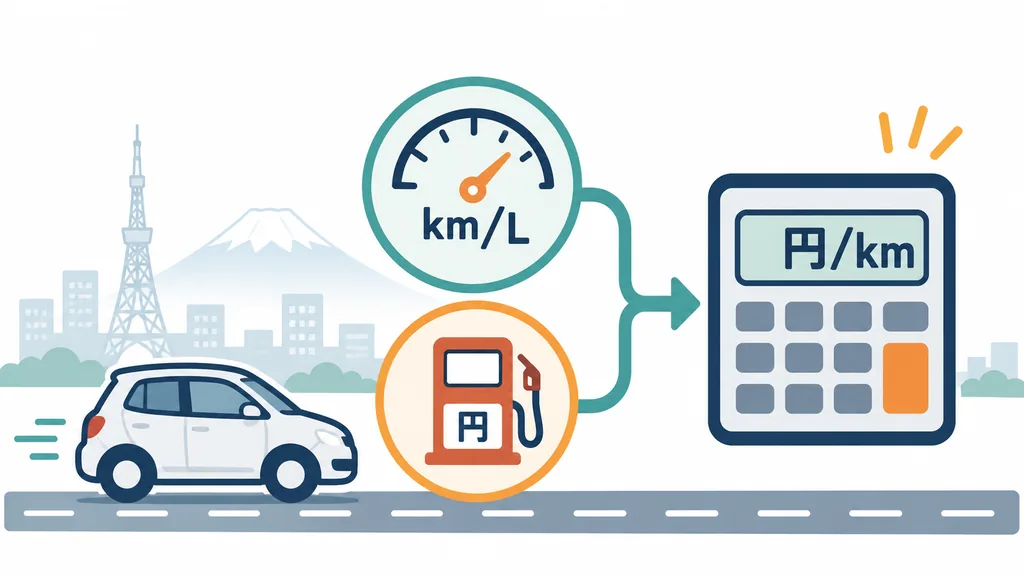
先に結論:単価は「価格÷標準実燃費」で根拠を残す
実務で説明しやすい基本式は、参照するガソリン価格(円/L)を標準実燃費(km/L)で割る方法です。170円/L、15km/Lなら、170÷15=11.33円/km。規程では「11.3円/kmにする」と決めるだけでなく、価格の対象期間、燃費の出典、丸め方、改定日まで一緒に記録します。
実費精算や会社独自の固定単価を採用する場合もあります。金額の正しさだけでなく、同じ条件の申請を同じ基準で処理できることが大切です。
ガソリン代 1km単価を決める前に範囲を分ける
最初に、単価を使う移動の範囲を定義します。営業訪問、現場への移動、会社が認めた出張などの業務走行と、自宅と職場の通勤、私的な買い物、休日の移動は同じ表に入れません。通勤手当の計算と業務交通費の精算では、参照する規程や承認者が違う場合があるためです。
対象者も明確にします。社員が所有する車を業務に使うのか、会社名義の車を使うのか、レンタカーやカーシェアを含めるのかで、ガソリン代の扱いは変わります。対象外の移動を最初に書いておくと、申請者が単価を私用走行へ広げる誤解を防げます。
「交通費として申請できるか」という可否は会社の規程や雇用形態で異なります。ここで扱うのは、会社が業務利用を認めた後に、距離精算の基準を設計する方法です。申請者向けの必要書類や差し戻し対策は、交通費精算でガソリン代を申請する方法に分けて案内します。
燃費・価格・距離から1km単価を算定する式
標準値を使う場合の基本式は次のとおりです。実際の給油レシートを毎回集計する方式とは違い、申請者は走行距離を入力すれば同じ基準で計算できます。
例として、参照価格を170円/L、標準実燃費を15km/Lとします。170÷15=11.333…なので、規程で小数第1位に丸めるなら11.3円/kmです。業務走行が86kmなら、86×11.3=971.8円。1円未満を切り捨てるのか、四捨五入するのか、10円単位にそろえるのかを先に決めておきます。
燃費はカタログ値だけでなく、実際の社用車・通勤車の記録から標準値を作る方法もあります。カタログ値を使う場合は測定条件が現実と違う可能性があるため、規程に「社内標準値」と記載し、実燃費の測定結果を見直し資料として保管します。
| 計算項目 | 例示値 | 規程に残す内容 |
|---|---|---|
| 参照価格 | 170円/L | 税込・税抜、対象期間、価格を確認した資料 |
| 標準実燃費 | 15km/L | 車種の範囲、測定方法、採用理由 |
| 算定単価 | 11.3円/km | 丸め方、最低額・上限額の扱い |
| 適用期間 | 2026年4月〜6月 | 改定日、旧単価との切替方法 |
価格は例示値であり、現在の相場を示すものではありません。実際の社内規程では、会社が採用する都道府県・期間・税込区分を固定し、同じ資料を後から確認できるようにします。
固定単価と実費方式を比較して選ぶ
1km単価方式は申請と確認が簡単になる一方、価格が急変したときに実費との差が広がります。実費方式は実態に近い反面、給油記録、業務走行距離、私用分の按分など、提出する証拠が増えます。規模や車種数に応じて、どちらを標準にするかを選びます。
| 方式 | 計算 | 向いている場面 | 注意点 |
|---|---|---|---|
| 固定1km単価 | 業務距離×社内単価 | 車種が多い、毎月の確認を簡単にしたい | 価格・燃費の前提と改定周期が必要 |
| 実費精算 | 距離÷実燃費×給油単価 | 車両や給油データを個別管理できる | レシート、私用分、給油時期の確認が増える |
| 上限付き固定単価 | 距離×単価、月額上限あり | 予算を管理しつつ申請を簡略化したい | 上限超過時の承認ルートを明記する |
固定単価を選んでも、実費との差を隠す必要はありません。半年ごとに標準値と実際の平均を比べ、差が大きい場合に改定する仕組みにします。単価を低く抑えることだけを目的にすると、業務利用者の持ち出しが続き、申請の納得感を失います。
逆に、毎回の給油額をそのまま精算すると、私用走行が混ざるリスクや確認コストが高くなります。業務の証跡を残しながら、申請者と経理の双方が扱える粒度を選ぶのが現実的です。
車種差を反映するときの基準をそろえる
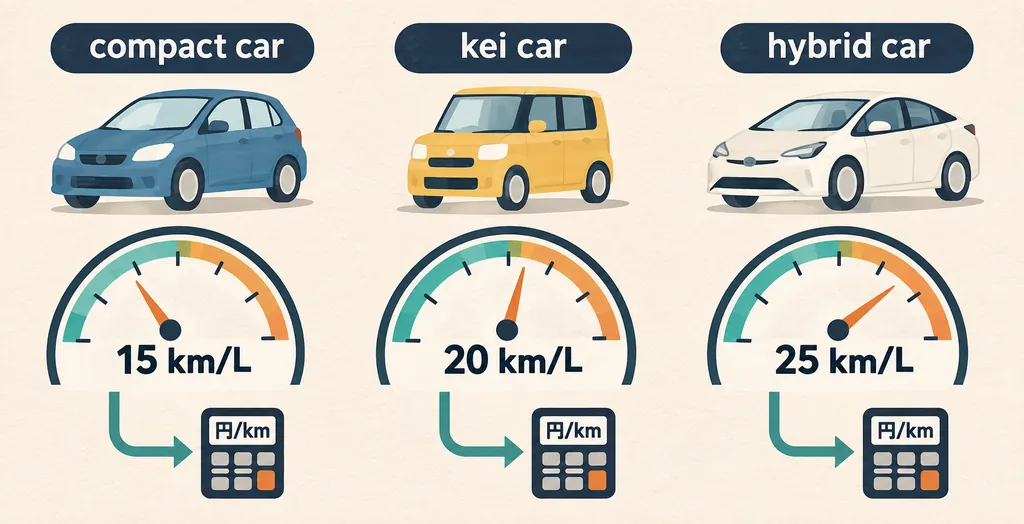
車種ごとに単価を変える場合は、車検証の車種名だけでなく、採用する燃費区分を決めます。普通車、軽自動車、ハイブリッド車を別表にする方法、排気量や会社が登録した標準燃費で区分する方法などがあります。車種を細かく分けすぎると更新作業が増えるため、申請件数と管理負担も見積もります。
| 区分例 | 標準実燃費 | 170円/Lの計算 | 小数第1位 |
|---|---|---|---|
| 普通車 | 15km/L | 170÷15=11.33円/km | 11.3円/km |
| 軽自動車 | 20km/L | 170÷20=8.50円/km | 8.5円/km |
| ハイブリッド車 | 25km/L | 170÷25=6.80円/km | 6.8円/km |
上の表は計算例です。実際には、同じ区分でも高速道路の比率、積載量、冬季の暖房、渋滞などで実燃費が変わります。特定の車種だけが不利にならないよう、区分の境界と例外時の扱いを決め、車両を入れ替えたときに誰が登録を変更するかも書いておきます。
価格変動と改定日を社内規程に組み込む
ガソリン価格は月ごとに変わるため、単価を毎回変えるのか、一定期間の平均を使うのかを決めます。おすすめは、四半期や半期などの周期と、改定を検討する差額の基準をセットにする方法です。例えば「参照価格が前回の基準から一定幅以上変わったときに再計算する」と書けば、担当者が都度判断せずに済みます。
- 参照期間を固定する:採用する月、地域、税込区分、価格資料の保存場所を記録します。
- 標準燃費を確認する:車両台帳や実燃費の集計から、区分ごとの値を見直します。
- 単価を再計算する:価格÷燃費を計算し、丸めと上限を適用します。
- 適用日を決める:新単価の開始日、旧単価で処理する締め日、遡及の有無を明記します。
- 申請者へ通知する:変更理由、単価、適用日、申請書の記入例を同じ案内で伝えます。
改定履歴には、改定前後の単価、参照価格、燃費、決裁者、適用開始日を残します。後から申請を確認するとき、当時の単価に戻せることが重要です。規程を改定した日に過去の申請金額まで置き換えると混乱するため、締め処理や承認済みデータの扱いを経理と確認します。
申請書へ伝える項目と記入例
単価の根拠を管理者だけが持っていると、申請者は「なぜこの金額なのか」を説明できません。申請書やワークフローには、走行距離と単価を別欄で表示し、規程名・版・適用日を参照できるようにします。
| 項目 | 記入例 | 確認すること |
|---|---|---|
| 利用日・目的 | 11月12日、顧客訪問 | 業務目的であること、通勤との重複がないこと |
| 経路・距離 | 会社→訪問先→会社、86km | 道路距離か社内指定の測定方法か |
| 1km単価 | 11.3円/km | 規程の適用期間と車種区分 |
| 計算額 | 86×11.3=971円(端数処理後) | 丸め方と上限、承認要否 |
| 証跡 | 訪問記録、経路、規程番号 | 後から同じ条件で確認できる場所 |
申請書の細かな欄名は会社指定の様式を優先します。ガソリン代の領収書を使う実費方式なら、給油日・給油量・金額・業務利用割合を追加し、固定単価方式なら領収書を必須にするのか参考添付にするのかを明記します。フォームの書き方や提出前チェックは交通費精算の記事で申請者向けに確認できます。
改定前に確認するチェックリスト
単価を更新する前に、次の項目を確認します。
- 業務走行、通勤、私用の対象範囲が規程の文言と申請画面で一致している。
- 参照価格の期間、税込区分、地域、保存先が記録されている。
- 燃費の出典、車種区分、例外車両の扱いを説明できる。
- 小数や10円未満の端数処理、月額上限、最低額が決まっている。
- 旧単価から新単価へ切り替える日と、締め日・承認済みデータの扱いが決まっている。
- 申請者が走行距離、単価、目的、経路、証跡を一度に確認できる。
- 改定履歴と決裁記録を、次回の見直し担当者が読める場所に保管する。
ガソリン代 1km単価と社内規程のFAQ
まとめ:単価より「根拠・適用日・証跡」を一つにする
ガソリン代 1km単価を社内規程にするなら、価格÷標準実燃費の式、車種区分、端数処理、改定周期、対象となる業務走行を同じ文書にまとめます。単価を変更したときは、申請書の記入例と適用日も同時に更新します。
申請者が実際の距離と単価から金額を再現でき、経理が過去の基準へ戻って確認できる状態が、運用しやすい規程です。実際の金額を試算するときはガソリン代精算ツール、ガソリン以外の移動費も比べるときは交通費計算ツールを使い、会社の承認ルールと照合してください。